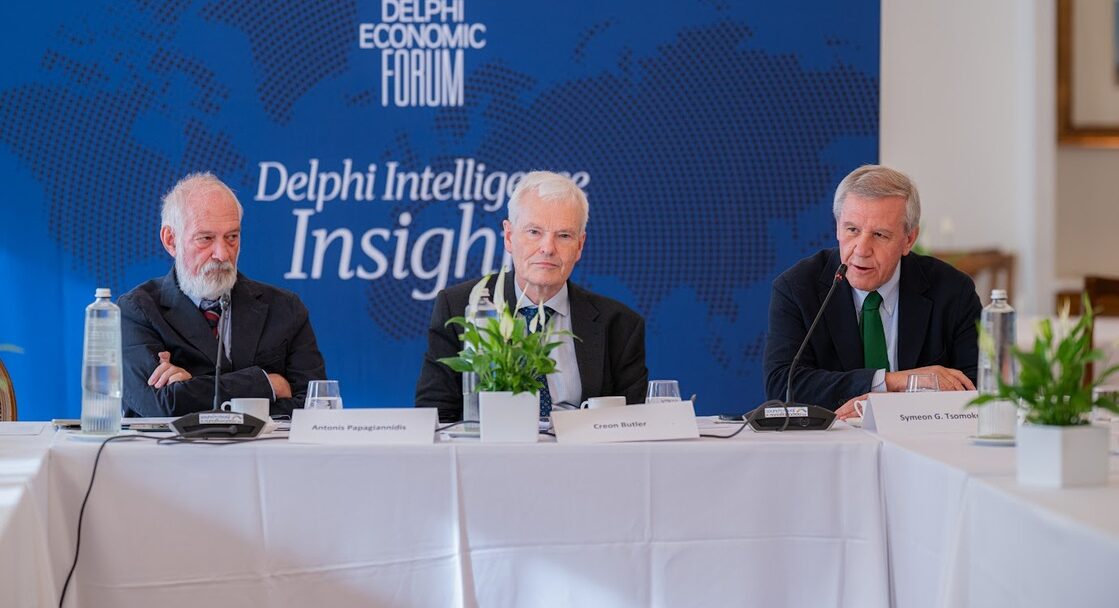
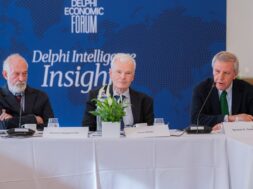
Του Γιάννη Χαλκιαδάκη. Για την παγκόσμια χρηματοπιστωτική σταθερότητα, εντόπισε τρεις βασικές πηγές κινδύνου, ο διευθυντής του Προγράμματος για την Παγκόσμια Οικονομία και τα Χρηματοοικονομικά στο Chatham House, Creon Butler, μιλώντας στην πρώτη εκδήλωση της σειράς Delphi Intelligence Insights, με θέμα «The Future of Finance: Crypto, Neobanks, and Disruption», με τον συντονισμό του Managing Editor Economic Review, Economia Media Αντώνη Παπαγιαννίδη και του ιδρυτή και πρόεδρου του Οικονομικού Φόρουμ των Δελφών Συμεών Τσομώκου.
Ερωτηθείς από πού θα μπορούσε να προέλθει η επόμενη μεγάλη χρηματοπιστωτική κρίση, ο κ. Butler εστίασε στην πορεία των επιτοκίων και τις επιπτώσεις τους στο σύνολο της οικονομίας, στους αυξανόμενους κινδύνους κυβερνοασφάλειας που συνδέονται με την τεχνητή νοημοσύνη, αλλά και στο ενδεχόμενο υπερεκτίμησης των αποδόσεων των τεράστιων επενδύσεων στην AI.
Για τον τελευταίο κίνδυνο επικαλέστηκε μάλιστα τις προειδοποιήσεις του Διεθνούς Νομισματικού Ταμείου, ενώ στη διάρκεια της συζήτησης εξέφρασε ευρύτερο προβληματισμό για την ταχύτητα με την οποία μετασχηματίζεται το χρηματοπιστωτικό σύστημα και την ικανότητα των κυβερνήσεων και των ρυθμιστικών αρχών να ελέγξουν τους νέους κινδύνους.
«Οι κίνδυνοι εφαρμογής της τεχνολογίας στην οικονομία είναι πολύ υψηλότεροι από ό,τι σε άλλους τομείς», υπογράμμισε, θέτοντας το ζήτημα της ισορροπίας ανάμεσα στην καινοτομία και τη χρηματοπιστωτική σταθερότητα.
Οι τρεις πιθανές εστίες της επόμενης κρίσης
Αναλύοντας τους κινδύνους που θα μπορούσαν να προκαλέσουν μια νέα χρηματοπιστωτική αναταραχή, ο κ. Butler ξεχώρισε τρεις παράγοντες με διαφορετικά χαρακτηριστικά, αλλά δυνητικά σημαντικές επιπτώσεις στη διεθνή οικονομία. Ο πρώτος αφορά στα επιτόκια, καθώς οι μεταβολές στο κόστος του χρήματος επηρεάζουν το σύνολο της οικονομικής δραστηριότητας.
Ο δεύτερος συνδέεται με την τεχνητή νοημοσύνη και ειδικότερα με την κυβερνοασφάλεια. Η AI μπορεί να ενισχύσει την ικανότητα των χρηματοπιστωτικών ιδρυμάτων να εντοπίζουν αδυναμίες και να αποτρέπουν επιθέσεις, ταυτόχρονα όμως προσφέρει στους κακόβουλους παράγοντες τη δυνατότητα να αναπτύσσουν και να εκτελούν επιθέσεις με πρωτοφανή ταχύτητα.
Ο τρίτος αφορά στον όγκο των κεφαλαίων που επενδύονται στην τεχνητή νοημοσύνη και τον κίνδυνο οι αγορές να υπερεκτιμούν τις μελλοντικές οικονομικές αποδόσεις αυτών των επενδύσεων. «Υπάρχει κίνδυνος να υπερεκτιμούμε την αξία της τεχνητής νοημοσύνης» ανέφερε, προσθέτοντας ότι πρόκειται για μια εξέλιξη που έχει ήδη προκαλέσει προειδοποιήσεις από το Διεθνές Νομισματικό Ταμείο.
«Η πραγματική χρησιμότητα μιας καινοτομίας δεν είναι πάντοτε δυνατόν να προβλεφθεί από την αρχή»
Ο Creon Butler, ο οποίος έχει διατελέσει ανώτερο στέλεχος της Τράπεζας της Αγγλίας και σύμβουλος της βρετανικής κυβέρνησης σε ζητήματα διεθνούς οικονομικής πολιτικής, υπογράμμισε ότι η τεχνολογική πρόοδος έχει δύο πλευρές. «Όταν σκεφτόμαστε την εφαρμογή της τεχνολογίας, πρέπει να αναρωτιόμαστε ποιο πρόβλημα προσπαθούμε να λύσουμε. Το σύστημα σήμερα λειτουργεί αρκετά καλά. Μπορεί να έχει επιπλέον κόστος, όπως συμβαίνει στις τράπεζες, αλλά πρέπει να αναρωτηθούμε εάν αξίζει να αφαιρέσουμε αυτό το κόστος», σημείωσε.
Ιδιαίτερη αναφορά έκανε και στο κόστος των τεχνολογικών επενδύσεων, επισημαίνοντας ότι οι πόροι που κατευθύνονται στην υιοθέτηση νέων τεχνολογιών ενδέχεται να στερηθούν από άλλες επενδυτικές δραστηριότητες. Παράλληλα, αναγνώρισε ότι η πραγματική χρησιμότητα μιας καινοτομίας δεν είναι πάντοτε δυνατόν να προβλεφθεί από την αρχή.
«Δεν μπορείς να γνωρίζεις ποιο θα είναι τελικά το όφελος από την εφαρμογή της τεχνολογίας. Για παράδειγμα, κατά την άποψή μου, στην αρχή το Bitcoin δεν είχε καμία χρησιμότητα», ανέφερε, προσθέτοντας ωστόσο ότι η ανάπτυξή του συνέβαλε στην εξέλιξη της ψηφιοποίησης των χρηματοοικονομικών περιουσιακών στοιχείων και στην εμφάνιση των stablecoins.
Stablecoin: Οι διαφορές ΗΠΑ και Ευρώπης
Σημαντικό μέρος της παρέμβασής του επικεντρώθηκε στις αλλαγές που επιφέρει η ψηφιοποίηση των χρηματοοικονομικών προϊόντων και του χρήματος. Όπως εξήγησε, ένα χρηματοοικονομικό περιουσιακό στοιχείο (asset) μπορεί πλέον να αναπαρίσταται μέσω κώδικα, γεγονός που μεταβάλλει ουσιαστικά τη φύση και την πολυπλοκότητα του χρηματοπιστωτικού συστήματος.
Αναφέρθηκε στις ψηφιοποιημένες τραπεζικές καταθέσεις, στα ψηφιακά νομίσματα κεντρικών τραπεζών και στα stablecoins, τα οποία αποτελούν μια νέα μορφή ιδιωτικού ψηφιακού χρήματος, με την αξία τους να συνδέεται συνήθως με κάποιο παραδοσιακό νόμισμα και να υποστηρίζεται από αποθεματικά περιουσιακά στοιχεία.
Ο κ. Butler ανέδειξε τις σημαντικές διαφορές ανάμεσα στις ρυθμιστικές προσεγγίσεις των Ηνωμένων Πολιτειών και της Ευρωπαϊκής Ένωσης, αναφέροντας ότι οι Ηνωμένες Πολιτείες έχουν επιλέξει μια περισσότερο ευνοϊκή προσέγγιση για την ανάπτυξή τους.
Το πρόβλημα, όπως εξήγησε, είναι ότι ένα stablecoin συνδεδεμένο με το δολάριο μπορεί να εκδοθεί είτε στις ΗΠΑ είτε στην Ευρωπαϊκή Ένωση, αλλά όταν κυκλοφορεί διεθνώς δεν είναι πάντα εύκολο να διακριθεί υπό ποιο ρυθμιστικό καθεστώς έχει εκδοθεί. Η κατάσταση αυτή δημιουργεί κινδύνους μετάδοσης από αγορές με χαλαρότερους κανόνες σε περιοχές όπου εφαρμόζεται αυστηρότερη εποπτεία.
Μια πιθανή λύση θα ήταν ο περιορισμός της κυκλοφορίας μεταξύ των διαφορετικών jurististictions, επιλογή που, όπως επισήμανε, δεν έχει υιοθετηθεί. «Οι κυβερνήσεις μπορούν να καθορίσουν τι θα συμβεί. Το ερώτημα είναι εάν έχουν τη διάθεση να το κάνουν», τόνισε.
Η αποδυνάμωση της διεθνούς χρηματοπιστωτικής συνεργασίας
Ιδιαίτερα προβληματισμένος εμφανίστηκε για την κατάσταση της διεθνούς συνεργασίας στη διαχείριση των χρηματοπιστωτικών κινδύνων, την οποία χαρακτήρισε εύθραυστη. Σύμφωνα με τον Butler, η στάση της κυβέρνησης Τραμπ απέναντι στη διεθνή συνεργασία και στη χρηματοπιστωτική ρύθμιση έχει εντείνει τις δυσκολίες συντονισμού μεταξύ των μεγάλων οικονομιών.
Όπως εξήγησε, οι ρυθμιστικές αρχές των ανεπτυγμένων χωρών διαθέτουν τα απαραίτητα εργαλεία για να καθορίσουν τον ρυθμό με τον οποίο η τεχνολογία μετασχηματίζει το χρηματοπιστωτικό σύστημα. Ωστόσο, καμία χώρα δεν λειτουργεί απομονωμένα. Η Ευρωπαϊκή Ένωση και το Ηνωμένο Βασίλειο, υποστήριξε, πρέπει να αξιολογούν όχι μόνο τους κινδύνους που αναπτύσσονται εντός της δικαιοδοσίας τους, αλλά και τις επιπτώσεις δραστηριοτήτων που πραγματοποιούνται σε περιοχές με λιγότερο αυστηρό ρυθμιστικό πλαίσιο.
Αναφέρθηκε επίσης στη διαφορετική νοοτροπία των κεντρικών τραπεζών και των κυβερνήσεων. Οι πρώτες τείνουν να δίνουν προτεραιότητα στη χρηματοπιστωτική σταθερότητα και στον περιορισμό των κινδύνων, ενώ τα υπουργεία Οικονομικών συχνά δίνουν μεγαλύτερη έμφαση στην ανάπτυξη και εμφανίζονται περισσότερο διατεθειμένα να αναλάβουν ρίσκο.
Τεχνητή νοημοσύνη και νομισματική πολιτική
Ο Διευθυντής του Προγράμματος για την Παγκόσμια Οικονομία και τα Χρηματοοικονομικά στο Chatham House, εξέφρασε επιφυλάξεις και για την εφαρμογή της τεχνητής νοημοσύνης στον χρηματοπιστωτικό τομέα, θέτοντας το ερώτημα κατά πόσο τα ίδια τα ιδρύματα που χρησιμοποιούν αυτά τα εργαλεία κατανοούν πλήρως τον τρόπο λειτουργίας τους.
Ανατρέχοντας στην εμπειρία του από την Τράπεζα της Αγγλίας, σημείωσε ότι ακόμη και σε μεγάλους οργανισμούς οι διοικήσεις δεν έχουν πάντοτε πλήρη εικόνα των σύνθετων τεχνολογικών συστημάτων που χρησιμοποιούνται. Παράλληλα, αναφέρθηκε στις προκλήσεις που δημιουργεί η τεχνολογική επανάσταση για την άσκηση της νομισματικής πολιτικής, την οποία χαρακτήρισε σε μεγάλο βαθμό «τέχνη», καθώς εξακολουθεί να απαιτεί κρίση και εκτίμηση σε συνθήκες αβεβαιότητας.
Η ανάπτυξη των ψηφιακών περιουσιακών στοιχείων και των stablecoins μπορεί, σύμφωνα με τον ίδιο, να περιπλέξει τη δυνατότητα των κεντρικών τραπεζών να επηρεάζουν τις χρηματοπιστωτικές συνθήκες και να διαχειρίζονται την οικονομία. Σε αυτό το πλαίσιο ενέταξε και την επιφυλακτικότητα που εκφράζουν κεντρικοί τραπεζίτες, όπως η πρόεδρος της ΕΚΤ Κριστίν Λαγκάρντ, απέναντι σε ορισμένες πλευρές της χρηματοπιστωτικής καινοτομίας.
Η Κίνα και το μέλλον των διεθνών συναλλαγών
Αναφερόμενος στην Κίνα, εκτίμησε ότι οι έλεγχοι στην κίνηση κεφαλαίων αποτελούν βασικό εμπόδιο για την ανάδειξή της σε διεθνές κέντρο συσσώρευσης κεφαλαίων, ενώ δεν θεωρεί πιθανό το Πεκίνο να εγκαταλείψει εύκολα αυτούς τους περιορισμούς.
«Με τους ελέγχους κεφαλαίων, η Κίνα δεν μπορεί να γίνει τόπος συσσώρευσης κεφαλαίων. Αυτό που μπορεί να συμβεί, και το βλέπουμε μετά τους πολέμους στην Ουκρανία και στο Ιράν, είναι ότι τα κινεζικά χρηματοοικονομικά μέσα χρησιμοποιούνται ολοένα περισσότερο στις διεθνείς συναλλαγές», ανέφερε.
Όπως εξήγησε, η επιλογή της Κίνας να αξιοποιήσει τις νέες τεχνολογίες μπορεί να ενισχύσει τον ρόλο της στις διεθνείς πληρωμές και συναλλαγές, χωρίς απαραίτητα να οδηγήσει σε αντίστοιχη απελευθέρωση των κεφαλαιακών ροών.
Η πρόκληση της εποπτείας και της ενημέρωσης
Σχετικά με τον ρόλο διεθνών οργανισμών όπως το ΔΝΤ και η Ευρωπαϊκή Κεντρική Τράπεζα, ο κ. Butler υποστήριξε ότι διαθέτουν την τεχνογνωσία για να αναγνωρίζουν τους κινδύνους που αναπτύσσονται στο χρηματοπιστωτικό σύστημα. Η μεγαλύτερη πρόκληση, ωστόσο, είναι η αποτελεσματική επικοινωνία αυτών των κινδύνων προς τις κυβερνήσεις και τους πολίτες.
Το πρόβλημα, σύμφωνα με τον ίδιο, είναι εντονότερο στις Ηνωμένες Πολιτείες, όπου οι προσωπικές πεποιθήσεις του προέδρου επηρεάζουν το περιβάλλον μέσα στο οποίο διαμορφώνεται η οικονομική πολιτική. Αναφερόμενος, τέλος, στα λεγόμενα regulatory sandboxes, τα ελεγχόμενα περιβάλλοντα δοκιμών νέων χρηματοοικονομικών τεχνολογιών, σημείωσε ότι μπορούν να συμβάλλουν στον περιορισμό των κινδύνων, εφόσον σχεδιαστούν σωστά.
Η νέα σειρά συζητήσεων Delphi Intelligence Insights
Η εκδήλωση αποτέλεσε την πρώτη συνάντηση της σειράς Delphi Intelligence Insights, μιας πρωτοβουλίας του Οικονομικού Φόρουμ των Δελφών που φιλοδοξεί να αναδείξει κρίσιμες διεθνείς εξελίξεις και στρατηγικές προκλήσεις μέσα από συζητήσεις με προσωπικότητες της διεθνούς οικονομίας και δημόσιας πολιτικής.