ΥΠΕΘΟΟ, σταθερό επιτόκιο 3% για ρυθμίσεις..
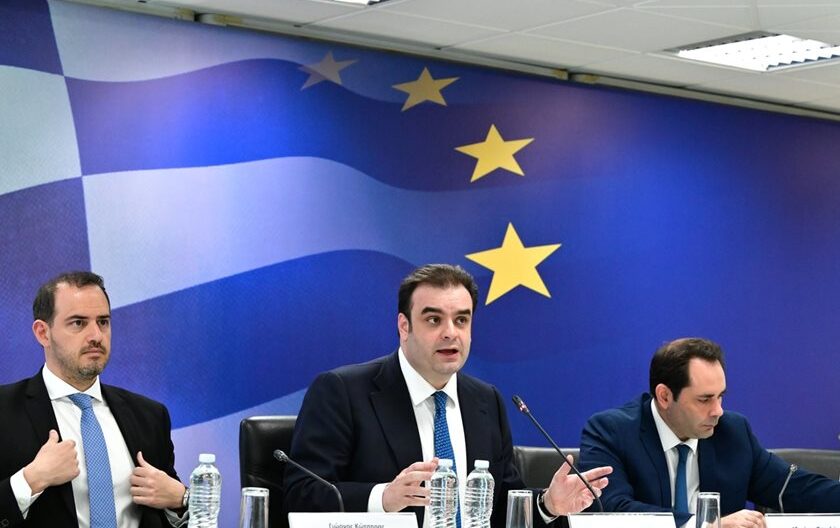
Στις δύο ουσιαστικές παρεμβάσεις με στόχο την περαιτέρω ενίσχυση της προστασίας των δανειοληπτών και την αυστηροποίηση του πλαισίου εποπτείας των servicers εστίασε ο υπουργός Οικονομικών, Κυριάκος Πιερρακάκης στο πλαίσιο της συζήτησης του νομοσχεδίου για το ιδιωτικό χρέος και τη λειτουργία των εταιρειών διαχείρισης απαιτήσεων (servicers), λέγοντας: «Με τις δύο αυτές πρωτοβουλίες μειώνουμε το κόστος αποπληρωμής των οφειλών, ενισχύουμε την ασφάλεια και την προβλεψιμότητα των ρυθμίσεων και καθιστούμε αυστηρότερες τις συνέπειες για τους servicers που παραβιάζουν τους κανόνες».
Συγκεκριμένα, σταθερό επιτόκιο 3% για όλη τη διάρκεια της ρύθμισης στον Εξωδικαστικό, φέρνει μεταξύ άλλων το νομοσχέδιο που συζητεί η Βουλή, νέες δυνατότητες απευθείας ρύθμισης κόκκινων δανείων, αλλά και για καταγγελμένα δάνεια, υποβολή τεκμηριωμένων και βιώσιμων προτάσεων για ρύθμιση για οφειλέτες που έχουν δώσει στοιχεία.
Επιπλέον δυνατότητα συνδυασμού με Εξωδικαστικό για διμερείς ρυθμίσεις με servicers και κατάργηση λόγου άρνησης ρύθμισης για προηγούμενη υπαγωγή δανειολήπτη στον Εξωδικαστικό, αυτόματο επανυπολογισμό, προστασία κύριας κατοικίας, χρονικές προθεσμίες και πάγωμα ανατοκισμών. Επίσης, η κυβέρνηση αποσύρει το επίμαχο άρθρο 23, που θα επέτρεπε άμεσες κατασχέσεις και πλειστηριασμούς χωρίς προηγούμενη διαταγή πληρωμής όταν ο δανειολήπτης δεν τηρούσε υπογεγραμμένη ρύθμιση.
Παράλληλα, οι σημαντικές αλλαγές που προβλέπει το σχέδιο νόμου που κατέθεσε στη Βουλή ο υπουργός Εθνικής Οικονομίας δίνουν τη δυνατότητα μαζικών ρυθμίσεων με ευνοϊκά επιτόκια για ευάλωτους και εισοδηματικές κατηγορίες που έχουν καθοριστεί από το νόμο του 2025, σε μια προσπάθεια να ξεκαθαρίσει η συσσώρευση δεκάδων δισ. ευρώ κόκκινων δανείων.
Ειδικότερα, οι σημαντικότερες διατάξεις προβλέπουν σταθερό επιτόκιο 3% μέχρι την τελευταία δόση για ευάλωτους δανειολήπτες και επιλέξιμους δανειολήπτες στον Εξωδικαστικό, με τα οικονομικά κριτήρια να αναφέρονται παρακάτω.
Επίσης, νέα απευθείας ρύθμιση, ακόμη και για καταγγελμένα δάνεια, που υπολογίζεται ότι έχουν ξεπεράσει τα 57 δισ. ευρώ, ή υφιστάμενες καθυστερήσεις άνω των 30 ημερών, χωρίς εισοδηματικά όρια ή πλαφόν οφειλής 300.000 ευρώ, δυνατότητα συνδυασμού με τον Εξωδικαστικό και συνέχιση της απευθείας διαπραγμάτευσης αν εκείνος αποτύχει.
Και προστασία κύριας κατοικίας, προθεσμίες και πάγωμα τόκων όταν οι πιστωτές δεν ανταποκρίνονται, αυτόματος επανυπολογισμός κόκκινων δανείων, με ανώτατα όρια στις απαιτήσεις και συνυπολογισμό προηγούμενων πληρωμών, ψηφιακή παρακολούθηση των διμερών ρυθμίσεων, με αυτόματη ενημέρωση της Τράπεζας της Ελλάδος για καθυστερήσεις των πιστωτών και πρόστιμα μέχρι 5 εκατ. ευρώ στους servicers.
Ταυτοχρόνως, υπάρχει ένα πλέγμα προστατευτικών διατάξεων, που σε ορισμένες περιπτώσεις συμπληρώνει ή επεκτείνει το νόμο του 2025, με ορισμένες διατάξεις να καλύπτουν δανειολήπτες με καταγγελμένα δάνεια ή και δάνεια σε καθυστέρηση, ενώ το δικαίωμα ενημέρωσης από τον servicer ισχύει για όλους.
Πιο αναλυτικά, προβλέπεται: 1.Προστασία κύριας κατοικίας όσο εξετάζεται η πλήρης αίτηση 2.Αίτηση στο τελευταίο τρίμηνο πριν από προγραμματισμένο πλειστηριασμό δεν τον αναστέλλει 3.Πάγωμα τόκων και αναγκαστικής εκτέλεσης όταν ο πιστωτής δεν απαντά εμπρόθεσμα 4.Πάγωμα τόκων εάν ο servicer δεν χορηγήσει τα στοιχεία μέσα σε 45 ημέρες 5.Πρόταση ρύθμισης αλλά τουλάχιστον τρεις μήνες πριν από πλειστηριασμό 6.Αυτόματος επανυπολογισμός οφειλών σε καθυστέρηση εξόφλησης τουλάχιστον 90 ημερών.
Την ίδια στιγμή, το σταθερό 3% θα αποτελεί υποχρεωτικό όρο της σύμβασης αναδιάρθρωσης στον Εξωδικαστικό για τους δικαιούχους και θα ισχύει για όλη τη διάρκεια εξόφλησης, αλλά για συγκεκριμένες κατηγορίες δανειοληπτών, καθώς σήμερα, το επιτόκιο είναι 3% την πρώτη τριετία για οφειλές με εμπράγματες εξασφαλίσεις και 4% για εκείνες χωρίς εξασφαλίσεις.
Μετά την τριετία γίνεται κυμαινόμενο, με το Euribor τριμήνου συν 2,5 ποσοστιαίες μονάδες για τις εξασφαλισμένες απαιτήσεις και συν 3 μονάδες για τις υπόλοιπες, ενώ με το Euribor 2,67% που παραθέτει το υπουργείο, το τελικό επιτόκιο θα έφθανε αντίστοιχα στο 5,17% και στο 5,67% και θα παραμένει στο 3% μέχρι την εξόφληση, ανεξάρτητα από εξασφαλίσεις, για καταβολές από την 1η Δεκεμβρίου 2026.